【2026年最新】かつみ・さゆりの借金は現在いくら?残額1億5000万円まで減った理由
2026年の報道を時系列で確認すると、借金の残額は次のように推移しています。
| 時期 | 公表された借金額 | 発言・報道の内容 |
|---|---|---|
| 2026年2月 | 約1億8000万円 | カンテレ「モモコのOH!ソレ!み~よ!」で説明 |
| 2026年7月 | 約2億円 | 父親の保証債務を相続放棄した後の自己負債について説明 |
| 2026年9月 | 約1億5000万円 | モンスターハンターNowのイベント会見で説明 |
2026年2月14日、カンテレの番組に出演したかつみは、借金が約1億8000万円残っていると告白しました。当時は完済まであと24年という見通しも紹介されていました。
その後、9月1日のイベント会見では、残額が約1億5000万円になったと説明しています。かつみ自身も、これまでに約3億円を返済したと振り返りました。
つまり、2026年10月現在の最新の公表情報として基準にできるのは、2026年9月時点の約1億5000万円です。
返済額は3億円、それでも借金が残る理由
ここで注目したいのが、返済総額と残額の関係です。
かつみは、結婚当初から抱えていた負債に加え、長年の利息負担にも苦しんできました。
そのため、単純に「3億円返したのに、なぜ1億5000万円も残っているのか」と考えるだけでは実態を理解できません。
過去には、2億円の借金に対して26年間で約2億6000万円を支払っても、元金がほとんど減らなかったとABEMA Primeで説明しています。
返済した金額のすべてが元金の減少につながるわけではなく、高金利の利息が返済を妨げていたのです。
完済予定は何歳?87歳という数字の意味
2026年7月の集英社オンラインのインタビューでは、さゆりが完済予定について具体的に語っています。
「これで私が81歳、かつみさんが87歳の時に完済するという予定がたち、やっとゴールが見え始めました」
【検証資料 1】かつみさゆり借金の当時の様子・関連報道写真(出典:ENCOUNT)
これは約9年前に銀行で借り換えを実現し、金利が1%前後になったことによって立てられた返済計画です。
当時の年齢と返済計画から、完済まで約24年という見通しが示されていました。
ただし、2026年9月には「借金完済のメドが立ちました」と本人が話しています。これは返済の見通しが改善したという意味であり、すでに完済したという発表ではありません。
現在は完済に向けて返済を続けている段階と理解するのが正確です。
【最大12億円の真相】父親の保証債務10億円が加わった理由
かつみ・さゆりの借金を語る際、必ず話題になるのが「最大12億円」という数字です。
しかし、この12億円すべてが、かつみ自身の株式投資や事業失敗によって生まれたわけではありません。
2026年7月4日、MBSテレビ「せやねん!」で、かつみとさゆりがその内訳を説明しました。
父親が残した保証債務が約10億円に
さゆりの説明によると、かつみの父親は生前、ある会社の保証人になっていました。
その後、父親が亡くなってから約10年後に、その保証をしていた会社が倒産。保証に関係する約10億円の債務が、相続問題としてかつみ側に持ち込まれたというのです。
かつみは番組内で、父親について次のように語っています。
「5回しか会ったことないおやじ」
つまり、本人が投資でつくった負債とは別に、父親が関係した保証債務が加わるという、極めて複雑な状況だったのです。
なぜ父親の借金を相続放棄できたのか
この問題で大きな転機となったのが、相続放棄です。
ABEMA Primeでの説明によると、父親の遺産についてプラスの財産を受け取っていなかったことが関係し、父親の会社保証に由来する債務について相続放棄ができたといいます。
その結果、約10億円の負担がなくなり、かつみ自身が抱えていた約2億円の借金に戻りました。
2026年7月の「せやねん!」でも、さゆりはこの経緯を説明しています。
ここで重要なのは、父親の保証債務と、かつみ自身が投資や事業で抱えた借金を区別することです。
相続放棄によって父親に関係する債務が整理されたからといって、かつみ本人の借金まで消えたわけではありません。
最大15億円という噂は本当?
2026年7月の「せやねん!」では、トミーズ雅が最大15億円だったのかと質問しています。
それに対して、かつみは明確に訂正しました。
「12億です、最大」
したがって、本人が説明した最大額は12億円です。
15億円という数字は、番組内で質問として出たものであり、本人が認めた借金額ではありません。
【借金返済の経緯】バブル崩壊で4億7000万円を失った投資失敗
そもそも、かつみはなぜ億単位の借金を抱えることになったのでしょうか。
発端は、バブル期の不動産投資と株式投資でした。
2024年4月28日放送のABEMA「ななにー 地下ABEMA」や、2026年8月のABEMA Primeで、かつみ本人が当時の投資経験を振り返っています。
25歳でマンション投資に成功
かつみは25歳のとき、2680万円でマンションを購入しました。
半年後、完成したマンションの価値は約8000万円にまで上昇したといいます。
この成功体験をきっかけに株式投資にも参入。証券会社でディーラーをしていた先輩を頼り、株式市場で利益を積み重ねました。
本人の説明によると、漫才の仕事をしている15分ほどの間にも、株の売買で500万円ほど利益が出ることがあったそうです。
そして28歳のときには、株式投資で約3億円を稼いだと振り返っています。
信用取引で9億円を動かした結果
問題となったのは、成功によって投資への自信が大きくなったことでした。
かつみは約3億円の資金を元手に、信用取引を利用して約9億円規模の取引に踏み切ります。
信用取引とは、証券会社から資金や株式を借り、手元の資金以上の取引を行う仕組みです。
利益が出れば大きな収益になりますが、相場が予想と逆に動けば損失も拡大します。
かつみの場合、信用取引に踏み切ったタイミングでバブル経済が崩壊しました。
本人が語った損失額は、なんと4億7000万円。
投資で築いた資産を失い、最終的に約1億7000万円の借金が残ったといいます。
株式投資の失敗だけでは終わらなかった
その後も、かつみは借金返済のために複数の事業に挑戦しました。
報道で取り上げられている事業には、次のようなものがあります。
- ラーメン店の経営
- オオクワガタの繁殖
- マンチカンの繁殖
- 100円ショップ関連の事業
新しい収入源をつくろうとする姿勢は一貫していましたが、事業が必ずしも成功するわけではありませんでした。
その結果、借金は返済しても利息が膨らみ、長期間にわたって負担が続くことになったのです。
【時系列で比較】かつみ・さゆりの借金と返済の重要な転換点
ここまでの出来事を整理すると、借金の発生から現在までには、大きく5つの転換点があります。
| 時期 | 出来事 | 借金への影響 |
|---|---|---|
| 25歳ごろ | マンション投資に成功 | 2680万円の物件が約8000万円に上昇 |
| 25~28歳ごろ | 株式投資で利益を獲得 | 約3億円の利益を経験 |
| バブル崩壊後 | 信用取引で大損失 | 4億7000万円の損失、約1億7000万円の負債 |
| その後 | 事業失敗や父親の保証債務問題 | 一時的に最大12億円規模に |
| 約9年前 | 銀行で借り換え | 金利が1%前後になり元金が減少 |
| 2026年2月 | テレビ番組で現状を説明 | 約1億8000万円 |
| 2026年9月 | イベント会見で現状を説明 | 約1億5000万円 |
この年表から分かるのは、借金問題が一度の失敗で終わったものではないということです。
株式投資の損失、複数事業への挑戦、父親の保証債務をめぐる相続問題、長期の高金利負担。それぞれ異なる問題が重なっていました。
一方で、銀行の借り換えが実現したことによって、返済の仕組みそのものが改善しています。
【さゆりの借金生活】消費者金融8社と43件の支払先を管理した夫婦の実態
借金の数字だけでは見えてこないのが、実際の生活です。
2026年7月3日、集英社オンラインに掲載されたインタビューで、さゆりは交際当初から続いた返済生活について詳しく振り返りました。
給料日の30分後には口座残高がゼロ
さゆりが最初に直面したのは、借金の全体像すら把握できない状況でした。
かつみと同棲を始めたころには、毎日のように督促状が届き、借入先から電話もかかってきていたといいます。
そこで、さゆりはカレンダーの裏側に借入先や借入額、毎月の生活費などを書き出しました。
その結果、判明したのが次の状況です。
消費者金融
支払先の合計
借金の全体像を整理するまでにかかった期間
ここで注意したいのは、43件すべてが金融機関からの借入先だったわけではないという点です。
消費者金融8社のほか、電気代やガス代などの生活関連の支払先も含まれていました。
吉本興業の給料日が生活の決戦日だった
さゆりが特に苦しかったと振り返るのが、毎月25日の給料日です。
当時、吉本興業からかつみの給料が振り込まれると、借金の引き落としによって約30分後には口座残高がゼロになっていたといいます。
そのため、さゆりは朝早くから銀行に並び、窓口が開くと同時に必要な生活費を引き出していました。
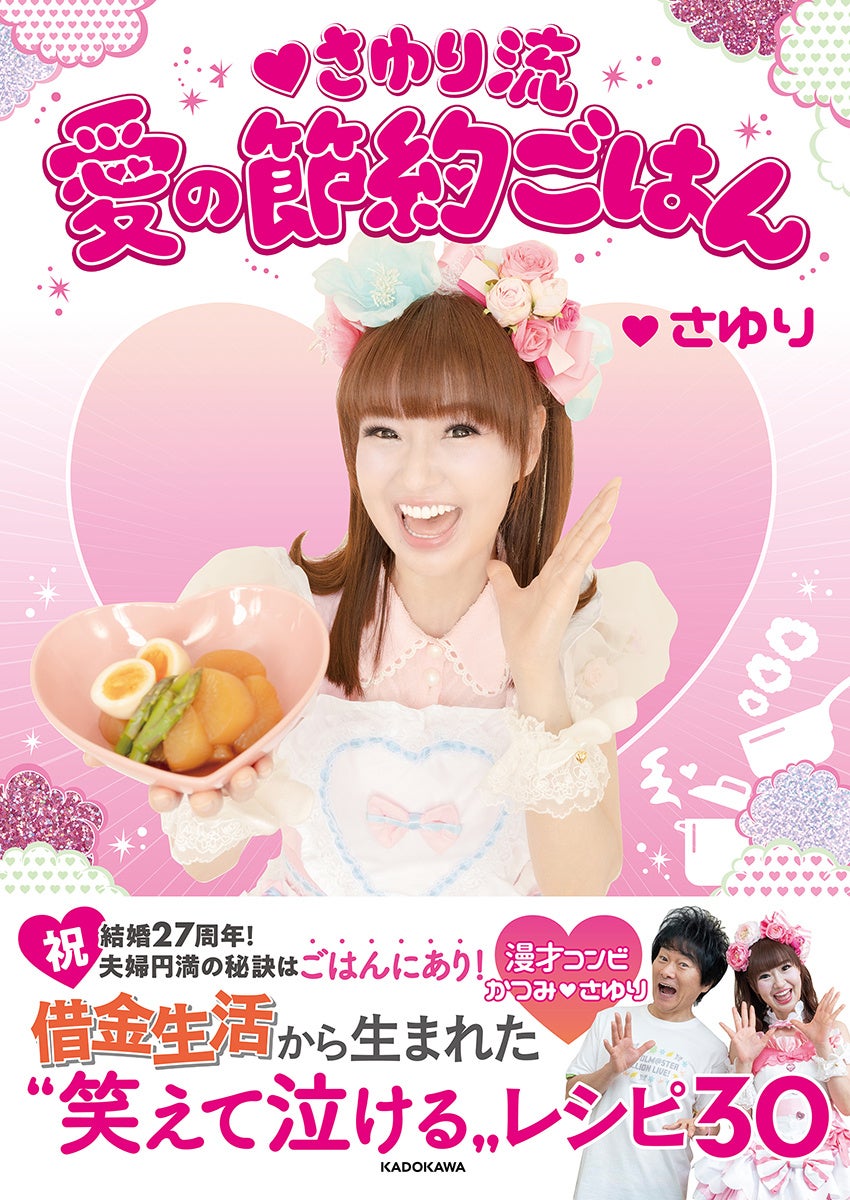
食生活も厳しく、スーパーではもやしを中心に購入。蒸したもやしにポン酢をかけた料理を、あえて「高級もやしのせいろ蒸し」と名付けて楽しんでいたそうです。
借金を返済するだけでなく、限られた生活費のなかで日々の暮らしを成立させる必要がありました。
夫婦が借金を乗り越えられた理由
さゆりは、借金を2人にとっての共通の敵と捉えていたことが、夫婦の関係を保つ理由になったと語っています。
苦しい状況を一緒に乗り越え、借入先を一つずつ整理していく。
この積み重ねが、長年の夫婦生活を支えてきたようです。
また、かつみは芸人の仕事だけでなく、深夜から朝方までアルバイトなどを掛け持ちしていた時期もあったと、さゆりは明かしています。
借金を抱えながらも漫才を続け、2人で返済に向き合ってきたことが、現在のコンビの姿につながっています。
【返済の最大の転機】借り換えで金利1%前後になった理由とラーメン事業
かつみ・さゆりの借金が減り始めた最大の理由は、銀行による借り換えです。
26年間返済しても元金が減らなかった
ABEMA Primeでの説明によると、かつみは2億円の借金に対して、26年間で合計約2億6000万円を支払っていたにもかかわらず、元金がほとんど減らなかったといいます。
原因は高い金利でした。
返済を続けても、その多くが利息に充てられてしまう状態だったのです。
しかし、約7年前に銀行が借り換えに応じ、金利を1%未満に引き下げることができました。
2026年7月の集英社オンラインのインタビューでは、さゆりも金利が1%前後になったと説明しています。
銀行担当者「半沢直樹」が返済を変えた
この借り換えを実現するうえで重要な役割を果たしたのが、夫婦が「半沢直樹」と呼ぶ銀行担当者です。
ABEMA Primeによると、その担当者は自己破産せずに長年返済を続けてきた2人の姿勢を評価し、融資の実現に向けて銀行内で交渉したといいます。
ここには、借金返済における重要なポイントがあります。
負債を抱えた場合、単に返済を続けるだけでなく、金利や返済条件を見直すことが元金を減らすうえで大きな意味を持つのです。
かつみ・さゆりの場合、長期間の返済実績が新たな金融条件につながりました。
人類みなボヨヨ~ンラーメンが新たな収入源に
2026年の返済生活を語るうえで外せないのが、「人類みなボヨヨ~ンラーメン」です。
2026年3月5日、中国自動車道の西宮名塩サービスエリア下り線がリニューアルオープンし、かつみ・さゆりと人気ラーメン店「人類みな麺類」のコラボ商品がフードコートに登場しました。
NEXCO西日本の関連施設情報でも、このラーメンの提供が紹介されています。
醤油ベースのすっきりしたスープに、煮干しオイルの旨味を加え、花穂じそやカリカリ梅を組み合わせた商品です。
人類みなボヨヨンラーメン
人類みなボヨヨンラーメンすっぴん
かつみ・さゆりにとって、ラーメン事業は過去にも挑戦してきた分野です。
2025年4月には、17年ぶりに「ボヨヨンラーメン」を復活させたとテレビ番組で発表していました。その後、2026年にはサービスエリアという新たな販売場所で展開する形になっています。
さらに2026年9月1日のイベント会見で、かつみはラーメン事業が好調だと説明しました。
さゆりも、イベント出演料について「きょうのカプコンさんのギャラでまた、減ります」と笑顔で話しています。
ただし、ラーメンの売上高や利益額、借金返済に充てた具体的な金額は公表されていません。売上がそのまま借金返済額になるわけではなく、仕入れや運営費などを差し引いた収益が重要です。
それでも、芸能活動に加えて事業収入を確保することは、返済を進めるうえでプラスの要素になっています。
【プロの結論】かつみ・さゆりの借金問題から見える本当の転換点
かつみ・さゆりの借金問題を振り返ると、単なる芸能人の金銭トラブルでは片付けられない要素が見えてきます。
特に重要なのは、次の3点です。
1.投資の成功体験がリスク管理を難しくした
かつみは株式投資で3億円を稼いだ経験から、信用取引による大きな勝負に踏み切りました。
利益が出ているときほど、自分の投資判断を過信しやすくなります。信用取引では、自己資金以上の取引ができる反面、相場が逆方向に動けば損失も大きくなります。
2.借金の総額だけでなく金利が返済を左右する
26年間で約2億6000万円を返済しても元金がほとんど減らなかったという経験は、金利負担の大きさを示しています。
借金の問題は、残高だけを見ても全体像を把握できません。返済額のうち、元金と利息がそれぞれどれだけを占めるのかが重要です。
3.長期返済には収入と金融条件の両方が必要
かつみ・さゆりは、芸能活動や事業への挑戦を続けながら、銀行で借り換えを実現しました。
返済に必要なのは収入を増やす努力だけではなく、返済条件を改善することでもあります。
借り換えをすれば必ず返済が楽になるわけではありませんが、金利や手数料、返済期間を比較することには大きな意味があります。
この3点こそ、2人の長い借金生活から読み取れる教訓です。
かつみ・さゆりの借金に関するよくある質問(FAQ)
Q1:かつみ・さゆりの借金は2026年現在いくら残っていますか?
A1:2026年9月1日のイベント会見で、かつみは約1億5000万円と説明しました。2026年2月には約1億8000万円と話しており、返済が進んでいることが分かります。
Q2:かつみ・さゆりの借金は本当に最大12億円だったのですか?
A2:はい。2026年7月のMBS「せやねん!」で、かつみ本人が最大12億円だったと説明しています。ただし、そのうち約10億円は父親が関係した保証債務に由来するもので、かつみ自身の投資失敗による借金とは区別する必要があります。
Q3:バブル崩壊で4億7000万円を失った原因は何ですか?
A3:株式投資で約3億円を稼いだ後、信用取引で約9億円規模の取引を行い、バブル崩壊による株価下落で大きな損失を出したためです。
Q4:消費者金融8社と43件の支払先とは何ですか?
A4:さゆりが借金を整理した際に判明した状況です。消費者金融8社からの借入れに加え、電気代やガス代などを含む支払先が合計43件ありました。43件すべてが金融機関という意味ではありません。
Q5:かつみ・さゆりはいつ借金を完済する予定ですか?
A5:2026年7月の集英社オンラインのインタビューでは、借り換え後の返済計画として、かつみが87歳になるころの完済予定が語られています。2026年9月には完済のめどが立ったと本人が話していますが、完済日は確定発表されていません。
Q6:人類みなボヨヨ~ンラーメンはどこで食べられますか?
A6:2026年の公式施設情報では、中国自動車道の西宮名塩サービスエリア下り線のフードコートで提供されています。大阪の人気ラーメン店「人類みな麺類」とのコラボ商品です。
まとめ:かつみ・さゆりの借金は完済に向けて新たな段階へ
2026年10月現在、かつみ・さゆりの借金は約1億5000万円と報じられています。
最大12億円という巨額の負債には、バブル崩壊による株式投資の失敗だけでなく、父親の保証債務をめぐる相続問題も関係していました。
その後、消費者金融8社を含む43件の支払先を整理し、銀行による金利1%前後への借り換えを実現。芸能活動を続けながら、ラーメン事業など新しい収入源にも取り組んできました。
2026年9月には、残額約1億5000万円と完済の見通しを本人が報告しています。
注目すべきなのは、単に借金が減ったという数字だけではありません。長年元金が減らなかった状況から、金利を見直して元金を減らせる仕組みに変えたことです。
夫婦で返済に向き合い続けてきた2人にとって、完済は長年の目標です。
「ボヨヨ~ン」の明るい笑顔の裏側には、36年以上にわたる努力と現実的な返済計画がありました。残る約1億5000万円をどのように返し、いつ完済を迎えるのか。今後の本人発言と事業の展開が注目されます。 (出典: かつみ さゆり 借金(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
