年金は60歳からもらえる?2026年度の受給額・減額率・手続きを徹底解説
「年金は65歳から受け取るもの」と考えている人は多いかもしれません。しかし、日本の公的年金制度では、一定の条件を満たせば60歳から老齢年金を受け取ることができます。この仕組みが年金の繰上げ受給です。定年退職後の生活費を確保したい人や、60代前半の収入に不安がある人にとって、早く年金を受け取れることは大きな選択肢になります。
一方、60歳から受給すると、本来65歳から受け取る年金額が減額され、その減額率は原則として一生変わりません。2026年度は老齢基礎年金の満額が月額70,608円に改定されているほか、働きながら年金を受け取る人に関係する在職老齢年金制度にも変更があります。受給開始年齢だけでなく、生涯の受給総額、仕事の収入、家計の状況まで考えて判断することが欠かせません。
📌 【この記事の重要ポイントまとめ】
- 60歳から受給できる:原則65歳からの老齢年金は、60歳から65歳になる前まで繰上げ受給を選択できる。
- 最大24%の減額:1962年4月2日以降生まれの人は、60歳から受け取ると原則24%減額され、その割合は生涯変わらない。
- 2026年度の満額は月70,608円:老齢基礎年金を40年間納付した場合の金額で、60歳から受給すると単純計算で月約53,662円になる。
- 取り消しはできない:繰上げ請求後は原則として変更・取消しができず、任意加入や保険料の追納にも制限が生じる。
- 受給前の試算が必須:ねんきんネットや公的年金シミュレーターで、60歳・65歳など複数の受給開始年齢を比較することが大切。
【結論】年金は60歳から受け取れる?65歳開始との違いを解説
年金は60歳から受け取ることが可能です。ただし、誰でも自動的に60歳から支給されるわけではありません。原則65歳から受け取る老齢年金について、本人が希望して繰上げ請求を行う必要があります。
老齢年金の受給開始年齢は原則65歳
日本の公的年金制度では、老齢基礎年金と老齢厚生年金の受給開始年齢は原則65歳です。
老齢基礎年金は、国民年金の保険料納付済期間や免除期間などを合算した受給資格期間が10年以上ある人が対象です。会社員や公務員などとして厚生年金に加入していた人は、要件を満たせば老齢基礎年金に加えて老齢厚生年金も受け取れます。
ただし、65歳まで待たなければならないわけではありません。希望すれば60歳から65歳になるまでの間に繰上げ請求を行い、減額された年金を受け取ることができます。
この制度は、退職後の収入が少ない人や、貯蓄を取り崩す期間を短くしたい人にとって、生活設計の選択肢になります。
60歳から受け取る場合と65歳から受け取る場合の違い
最も大きな違いは、受給開始時期と毎月の年金額です。
60歳から受け取る場合は、65歳までの5年間、先に年金を受け取れる一方、本来の年金額から最大24%の減額が適用されます。65歳から受け取る場合は、繰上げによる減額を受けず、本来の年金額を基準に受給できます。
なお、60歳から受け取る繰上げ受給と、対象者が生年月日などの条件に応じて受け取る「特別支給の老齢厚生年金」は別の制度です。
特別支給の老齢厚生年金は、年金の支給開始年齢を60歳から65歳へ段階的に引き上げた際の経過措置です。男性は1961年4月1日以前生まれ、女性は1966年4月1日以前生まれであることなど、所定の条件があります。厚生年金の加入期間や生年月日によって受給開始年齢が異なるため、自分が対象になるか確認する必要があります。
つまり、60歳から年金を受け取れるケースには、本人の希望による繰上げ受給と、生年月日などによって対象が決まる特別支給の老齢厚生年金という2つの異なる仕組みがあるのです。
【2026年度最新】60歳から年金はいくら?減額率と受給額シミュレーション
60歳から年金を受け取る場合、最も気になるのは実際の受給額です。年金額は加入期間や保険料納付状況、過去の給与などによって変わります。
2026年度の老齢基礎年金の満額は月70,608円
日本年金機構が公表した2026年度の年金額によると、昭和31年4月2日以降生まれの人の老齢基礎年金の満額は年額847,300円、月額70,608円です。
これは20歳から60歳までの40年間、保険料をすべて納付した場合の金額です。免除期間や未納期間がある場合は、実際の受給額が変わります。
2026年度は前年度と比較して、国民年金の基礎年金部分が1.9%、厚生年金の報酬比例部分が2.0%引き上げられました。
また、平均標準報酬額が賞与込みの月額換算で45.5万円、厚生年金に40年間加入した人を想定した標準的な年金額は、夫婦2人分の老齢基礎年金を含めて月額237,279円です。ただし、これは一定のモデル世帯を想定した参考値であり、すべての家庭が同額を受け取れるわけではありません。
60歳から繰上げ受給すると何%減額される?
繰上げ受給の減額率は、生年月日によって異なります。
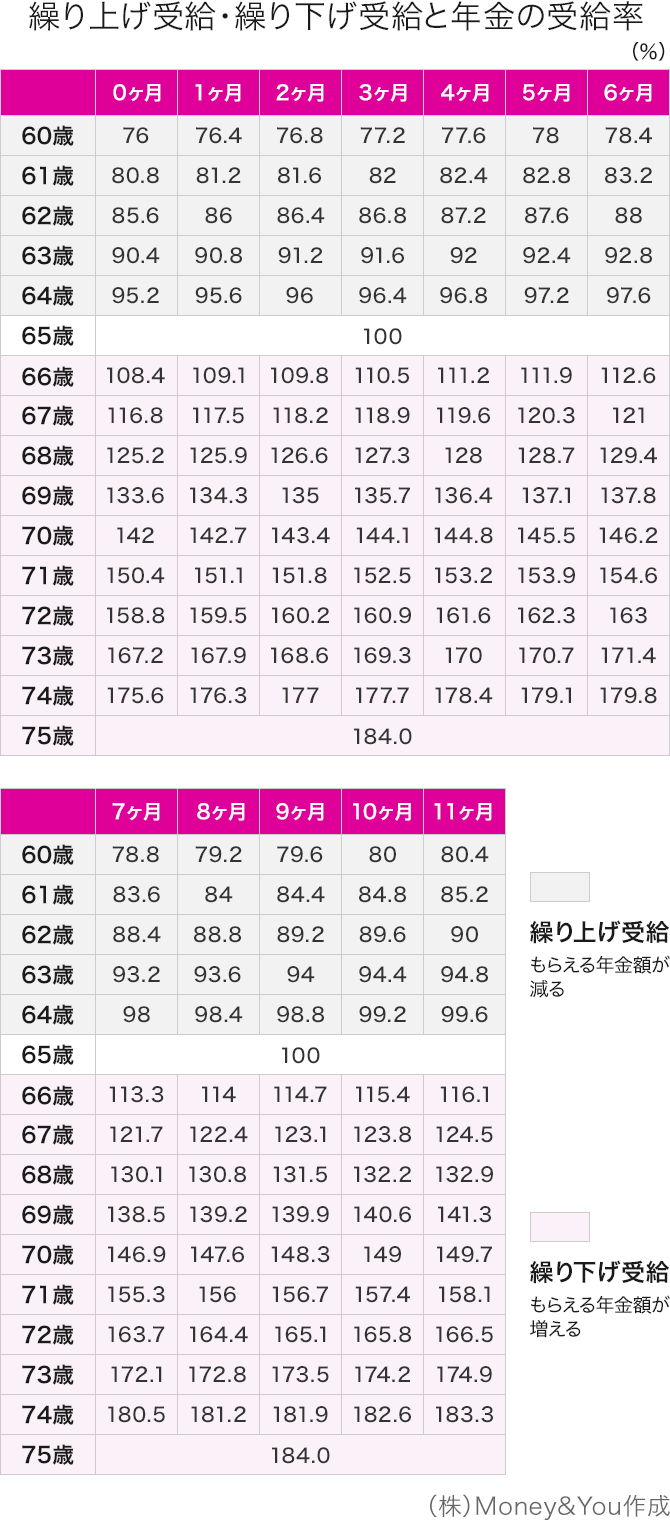
1962年4月2日以降生まれの人には、1カ月繰り上げるごとに0.4%の減額率が適用されます。60歳から受給すると、65歳までの60カ月分に相当する24%の減額になります。
一方、1962年4月1日以前生まれの人には、1カ月あたり0.5%の旧減額率が適用されます。こちらは60歳から受給した場合、最大30%の減額です。
2026年現在、60歳を迎える世代には原則として0.4%の減額率が適用されますが、60代前半の人は生年月日によって扱いが異なるため注意が必要です。
1962年4月2日以降生まれの人の減額率の目安
- 60歳から受給:24.0%減額
- 61歳から受給:19.2%減額
- 62歳から受給:14.4%減額
- 63歳から受給:9.6%減額
- 64歳から受給:4.8%減額
- 65歳から受給:繰上げによる減額なし
この減額率は、繰上げ請求をした月から65歳に達する日の前月までの月数に0.4%を掛けて計算します。誕生日や請求月によって実際の割合が変わるため、年齢だけで判断せず、請求予定月まで確認することが大切です。
60歳から受け取った場合の具体的な金額
2026年度の老齢基礎年金の満額70,608円を例に、60歳から繰上げ受給した場合を計算します。
計算式は次のとおりです。
70,608円 ×(1-0.24)=約53,662円
つまり、40年間の保険料をすべて納付した人でも、60歳から受給すると老齢基礎年金部分は月額約53,662円になります。
ただし、これは老齢基礎年金だけの計算例です。厚生年金に加入していた人は、老齢厚生年金の報酬比例部分も含めて計算する必要があります。実際の受給額は加入履歴や報酬によって異なります。
繰上げ受給で損得が逆転する年齢は?
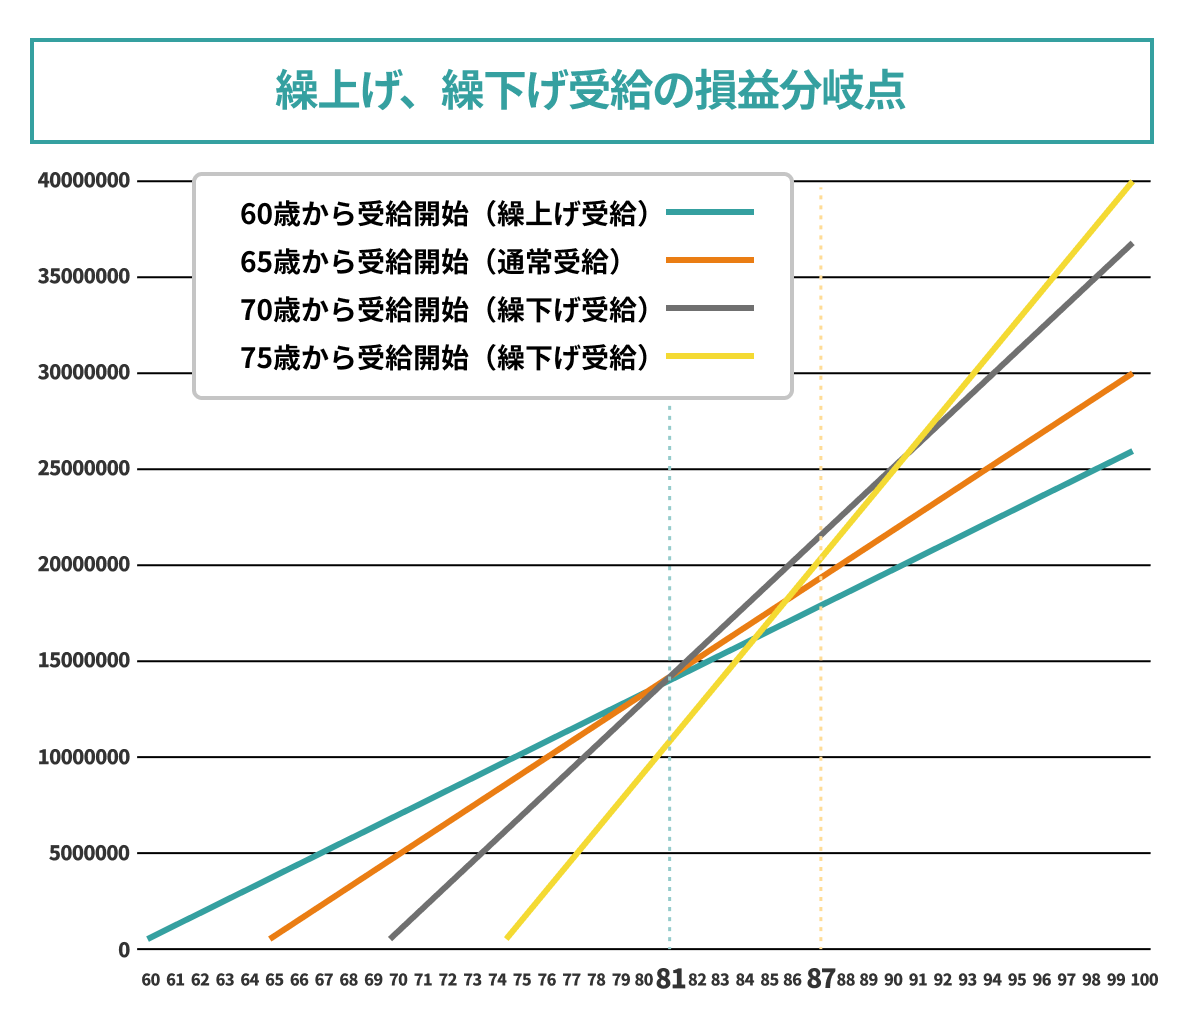
60歳から受給するか65歳から受給するかを考える際、注目したいのが累計受給額の逆転時期です。
1962年4月2日以降生まれの人が60歳から受給した場合、65歳から受け取る場合と比べて、毎月の年金額は76%になります。その代わり、60歳から65歳までの5年間は先に受給できます。
税金や社会保険料、物価変動、運用益などを考慮せず、同じ年金額が続くと仮定した単純計算では、累計受給額の逆転時期はおよそ80歳10カ月です。
この年齢より前に亡くなる場合は、早く受給した方が累計額で有利になる可能性があります。一方、長生きして80歳10カ月を超えると、65歳から通常の年金額を受け取る方が累計額で上回る計算です。
ただし、この数字はあくまで単純比較です。実際には税金、健康保険料、介護保険料、年金額の改定、家族構成なども影響するため、損得を決める唯一の基準にはできません。
【制度を整理】国民年金・厚生年金・第3号被保険者の関係
60歳から年金を受け取るか判断するには、そもそも自分がどの年金制度に加入していたのかを把握する必要があります。
日本の公的年金は、国民年金と厚生年金を中心とする2階建て構造です。さらに、企業年金や個人年金などの私的年金が上乗せされる場合があります。
老齢基礎年金と老齢厚生年金の違い
老齢基礎年金は、国民年金に基づく年金です。原則として日本国内に住む20歳以上60歳未満の人が加入対象となり、保険料の納付状況や免除期間などによって将来の受給額が決まります。
老齢厚生年金は、会社員や公務員などとして厚生年金に加入していた人が、老齢基礎年金に上乗せして受け取る年金です。加入期間や現役時代の報酬などが金額に反映されます。
自営業者やフリーランスなどは、基本的に国民年金が中心です。一方、会社員や公務員は国民年金と厚生年金の両方に加入するため、老後の年金も2階建てになります。
第3号被保険者は年金をどう受け取る?
第3号被保険者とは、厚生年金に加入する第2号被保険者に扶養されている配偶者で、原則として20歳以上60歳未満の人を指します。
第3号被保険者は、自分で国民年金保険料を納付する必要がありません。しかし、所定の条件を満たしている期間は保険料納付済期間として扱われ、将来の老齢基礎年金の計算に反映されます。
そのため、専業主婦・主夫として過ごした期間が長い人でも、必ずしも年金がゼロになるわけではありません。ただし、厚生年金に加入していた期間がなければ、原則として老齢厚生年金の報酬比例部分はありません。
公的年金と私的年金の仕組みを比較
年金の種類と60歳からの受給判断に関係するポイントを整理すると、次のようになります。
| 制度・用語 | 主な対象・役割 | 60歳からの受給との関係 |
|---|---|---|
| 国民年金・老齢基礎年金 | 20歳以上60歳未満の人を対象とする公的年金の基礎部分 | 原則65歳開始。条件を満たせば60歳から繰上げ可能 |
| 厚生年金・老齢厚生年金 | 会社員・公務員などが加入する公的年金の上乗せ部分 | 原則65歳開始。老齢基礎年金と原則同時に繰上げ請求 |
| 第1号被保険者 | 自営業者、学生、無職の人など | 国民年金の納付・免除履歴が受給額に反映 |
| 第2号被保険者 | 厚生年金に加入する会社員・公務員など | 基礎年金に加えて厚生年金を受給できる |
| 第3号被保険者 | 第2号被保険者に扶養される配偶者 | 対象期間は老齢基礎年金の計算に反映される |
| 企業年金・個人年金 | 企業や個人が公的年金に上乗せする私的年金 | 制度ごとに受給開始年齢や受取方法が異なる |
このように、年金の種類によって受給条件や計算方法が異なります。特に繰上げ受給では、原則として老齢基礎年金と老齢厚生年金を同時に請求する必要があるため、自分の加入履歴を整理しておくことが重要です。
なお、特別支給の老齢厚生年金を受給している人などには例外的な取り扱いがあります。個別の受給条件は日本年金機構で確認する必要があります。

【メリット・デメリット】60歳から年金をもらうべき人の特徴
年金の繰上げ受給には、早期に収入を確保できるという利点があります。一方、生涯にわたる減額や将来の保障への影響もあります。目先の生活費だけでなく、長期的な家計全体を考えて選択する必要があります。
60歳から年金をもらうメリット
1.60代前半の生活費を確保できる
60歳で定年退職した場合、65歳まで収入が減少する可能性があります。再雇用や再就職による収入だけでは生活費を賄えない場合、年金の繰上げ受給によって毎月の収入を補えることがあります。
特に、退職金や預貯金を大きく取り崩したくない人にとって、年金を早く受け取れることは安心材料の一つです。
2.貯蓄の取り崩しを抑えられる
退職後の生活費をすべて預貯金から捻出すると、資産が減るスピードが速くなります。60歳から年金を受け取ることで、貯蓄を温存できる可能性があります。
ただし、年金が減額されるため、長期的には受給総額が少なくなる可能性もあります。預貯金の減少を抑えることだけで判断するのは避けたいところです。
3.健康状態や生活設計に合わせて選べる
年金の繰上げ受給は、本人が希望する受給開始時期を選択できる制度です。60代前半の生活を優先したい人にとって、65歳まで待たずに収入を得られる点は大きなメリットです。
60歳から年金をもらうデメリット
1.年金額が一生減額される
最も大きなデメリットは、繰上げによる減額率が生涯変わらないことです。
例えば60歳から受給を始めた場合、原則24%の減額が適用されます。65歳以降も同じ割合で減額された年金を受け取ることになるため、長生きするほど65歳開始との差が広がる可能性があります。
2.繰上げ請求を取り消せない
一度繰上げ請求をすると、原則として取り消しや変更はできません。後から「やはり65歳から受け取りたい」と考え直しても、通常の受給開始年齢に戻すことはできないため、慎重な判断が必要です。
3.障害年金などへの影響がある
繰上げ受給後は、一定の条件のもとで障害の程度が悪化した場合などに、障害基礎年金を新たに受け取れなくなることがあります。また、寡婦年金を受け取れなくなるなど、ほかの給付にも影響します。
遺族厚生年金などとの併給にも制限があるため、配偶者や家族の年金も含めて確認する必要があります。
4.国民年金の任意加入や保険料の追納ができなくなる
60歳以降、老齢基礎年金の受給額を増やすために国民年金へ任意加入できるケースがあります。しかし、繰上げ受給を請求すると、原則として任意加入や過去の保険料の追納ができなくなります。
保険料の未納期間や免除期間がある人は、繰上げ請求を行う前に、将来の年金額を増やせる余地がないか確認しておきましょう。
60歳からの繰上げ受給が向いている人・慎重に考えたい人
繰上げ受給が向いているのは、65歳までの生活費が不足しており、貯蓄だけでは家計の維持が難しい人や、早期の収入確保を優先したい人です。
反対に、十分な貯蓄があり、60代前半も安定した収入を得られる人や、長期的な年金収入を重視する人は、65歳からの受給も含めて比較する価値があります。
また、障害年金や遺族年金の受給可能性がある人、未納期間があり任意加入を検討している人は、特に慎重な判断が必要です。
大切なのは、60歳から受け取ることが得か損かを一律に決めるのではなく、毎月の生活費と将来の収入の両方から考えることです。
【年金請求手続き】60歳から受給するための申請方法と注意点
60歳から年金を受け取るには、本人による繰上げ請求が必要です。年齢に達しただけで自動的に年金の支給が始まるわけではありません。
繰上げ受給の申請先と基本的な流れ
繰上げ請求は、原則として最寄りの年金事務所や街角の年金相談センターなどで相談・手続きを進めます。日本年金機構には、65歳前に繰上げ受給を希望する人向けの専用手続き案内もあります。
基本的な流れは次のとおりです。
- 年金記録を確認し、受給資格期間や加入履歴を整理する。
- 60歳・61歳・62歳・63歳・64歳など、複数の受給開始時期で見込額を比較する。
- 繰上げ受給による減額や、ほかの年金給付への影響を確認する。
- 必要書類を準備して年金事務所などで繰上げ請求を行う。
- 年金証書や支給額の通知を確認し、受給を開始する。
請求した日の翌月分から年金が支給されます。受給開始時期を月単位で考える必要があるため、誕生日直後に請求すれば必ずその月から支給されるというわけではありません。
年金請求手続きで確認する書類
必要書類は本人の加入履歴や家族構成などによって異なります。一般的には、年金請求書、本人確認書類、基礎年金番号が分かる書類、必要に応じた戸籍関係書類や金融機関の口座情報などを確認します。
共済組合の加入期間がある人や、複数の年金制度に加入していた人は、追加書類が必要になる場合があります。
特に、年金記録に漏れがないか確認することが重要です。転職や結婚などで氏名・住所が変わった経験がある人は、過去の加入記録と現在の記録が正しくつながっているかも確認しましょう。
65歳から通常受給する場合の手続きとの違い
65歳から通常の老齢年金を受け取る場合、日本年金機構は受給開始年齢に到達する3カ月前を目安に、年金請求書を本人へ送付します。
請求書を受け取ったら、必要事項を記入し、受給権が発生した後に提出します。年金は自動的に支給されるものではないため、請求手続きを忘れないようにする必要があります。
また、年金を請求せずに長期間放置すると、過去の年金の支払いについて時効の問題が生じる場合があります。原則として5年を超えた分は受け取れなくなる可能性があるため、請求時期を確認しておきましょう。
年金受給額シミュレーションの活用方法
繰上げ受給を決める前に利用したいのが、厚生労働省の「公的年金シミュレーター」と日本年金機構の「ねんきんネット」です。
公的年金シミュレーターは、働き方や年収、加入期間などを入力することで、将来の年金額を簡易的に試算できるサービスです。ユーザー登録をせずに利用でき、ねんきん定期便の二次元コードから入力を始めることもできます。
一方、ねんきんネットでは、加入記録をもとに、受給開始年齢や今後の働き方などを設定した、より詳細な年金見込額の試算が可能です。
おすすめなのは、次の3つの条件で比較する方法です。
- 60歳開始:60代前半の生活費を優先した場合の収入。
- 65歳開始:減額を避けて通常の年金を受け取る場合の収入。
- 70歳開始:受給を遅らせて年金額を増やす場合の収入。
複数のパターンを比較することで、毎月の収入だけでなく、累計受給額や貯蓄の取り崩し方も検討しやすくなります。ただし、公的年金シミュレーターは簡易試算であり、実際の支給額と一致しない場合があります。正確な見込額については、ねんきんネットや年金事務所で確認することが大切です。
【2026年の最新情報】働きながら年金を受け取る場合の変更点
2026年に年金を受け取る人が確認しておきたいのが、年金額の改定と在職老齢年金制度の変更です。
2026年4月から年金額が引き上げられた
2026年度は、物価や賃金の変動などを反映して年金額が改定されました。
老齢基礎年金の満額は、昭和31年4月2日以降生まれの人で月額70,608円です。前年度の69,308円から1,300円引き上げられました。
厚生年金の報酬比例部分も2.0%の引き上げとなっています。
ただし、年金額が引き上げられても、繰上げ受給を選択した人の減額率がなくなるわけではありません。繰上げによる減額は引き続き適用されます。
在職老齢年金の支給停止基準が月65万円に変更
2026年4月から、在職老齢年金制度の支給停止基準額が変更されました。
厚生年金に加入しながら老齢厚生年金を受け取る場合、賃金と老齢厚生年金の基本月額の合計が一定の基準を超えると、老齢厚生年金の一部または全部が支給停止になる仕組みがあります。
2026年3月までは月51万円が基準でしたが、2026年4月からは月65万円に引き上げられました。
この金額は、給与だけでなく賞与を含めた総報酬月額相当額と、老齢厚生年金の基本月額を合算して判断します。
例えば、厚生年金に加入して働き続けながら年金を受け取る人は、賃金と年金の合計が65万円以下であれば、原則として在職老齢年金による支給停止はありません。65万円を超えた場合は、超過分の2分の1相当額が老齢厚生年金から支給停止されます。
なお、老齢基礎年金は在職老齢年金制度による支給停止の対象ではありません。
この改正によって、60代で働き続けながら年金を受け取る人にとって、以前よりも年金が減額されにくい仕組みになりました。
失業給付と年金の併給にも注意
60歳から65歳になるまでの期間に年金を受け取りながら、雇用保険の基本手当を受給する場合にも注意が必要です。
65歳になるまでの老齢年金と雇用保険の基本手当は、原則として同時に受け取ることができません。ハローワークで求職の申し込みを行うと、所定の期間、年金が全額支給停止になる場合があります。
退職後に失業給付を受ける予定がある人は、繰上げ請求をする前に、年金と雇用保険の調整について確認しておくことが大切です。
60歳から年金を受け取ることだけに注目せず、退職金、再雇用の給与、失業給付、企業年金なども含めた収入全体を把握しておきましょう。
【年金を60歳から受け取る場合】よくある質問(FAQ)
Q1:年金は60歳になったら自動的にもらえますか?
A1:自動的には支給されません。原則65歳からの老齢年金を60歳から受け取りたい場合は、本人が繰上げ請求の手続きを行う必要があります。受給資格期間などの条件も確認してください。
Q2:60歳から年金をもらうと、いくら減額されますか?
A2:1962年4月2日以降生まれの人は、1カ月につき0.4%減額されます。60歳から受け取る場合は最大24%の減額です。1962年4月1日以前生まれの人は、旧制度の0.5%が適用され、最大30%減額となります。
Q3:60歳から年金を受け取ると65歳以降も減額されますか?
A3:はい。繰上げ受給の減額率は生涯変わりません。60歳から受給を開始した場合、65歳以降も減額された年金を受け取ることになります。
Q4:老齢基礎年金だけを60歳から受け取ることはできますか?
A4:原則として、老齢基礎年金と老齢厚生年金は同時に繰上げ請求する必要があります。ただし、特別支給の老齢厚生年金を受給している人などには例外があります。
Q5:60歳から年金をもらう手続きはどこでできますか?
A5:最寄りの年金事務所や街角の年金相談センターなどで相談・手続きを進められます。請求前に年金見込額や必要書類を確認しておくと安心です。
Q6:一度繰上げ受給を申請した後に取り消せますか?
A6:原則として取り消しや変更はできません。生涯にわたって減額されるため、請求前に受給額や将来の生活設計を十分に検討する必要があります。
Q7:60歳から年金をもらいながら働くことはできますか?
A7:可能です。ただし、厚生年金に加入しながら働く場合は、在職老齢年金制度によって老齢厚生年金の一部または全部が支給停止になる場合があります。2026年度の支給停止基準額は月65万円です。
まとめ:60歳から年金をもらう前に確認したい判断基準
2026年現在、年金は原則65歳から受け取る制度ですが、希望すれば60歳から65歳になる前までの間に繰上げ受給を選択できます。
60歳から受け取る最大のメリットは、65歳まで待たずに生活資金を確保できることです。一方、1962年4月2日以降生まれの人は最大24%の減額となり、その割合は一生変わりません。さらに、繰上げ請求後は取り消しができず、国民年金の任意加入や保険料の追納、障害年金などにも影響が及ぶ場合があります。
判断する際には、次の5つのポイントを確認しておきましょう。
- 自分の生年月日に適用される繰上げ減額率。
- 老齢基礎年金と老齢厚生年金を合わせた受給見込額。
- 60歳から65歳までの生活費と貯蓄の状況。
- 健康状態や長期的な生活設計、家族の年金への影響。
- 再就職後の給与、雇用保険、企業年金などを含めた収入全体。
特に重要なのは、60歳からの毎月の受給額だけで判断しないことです。80歳、85歳、90歳まで生活した場合も想定し、累計受給額や貯蓄残高を比較することで、自分に合った選択が見えてきます。
まずは、ねんきん定期便やねんきんネットで加入記録を確認し、60歳・65歳・70歳の受給額を比較してみましょう。繰上げ受給は一度決めると元に戻せない制度だからこそ、年金事務所で具体的な金額を試算してから手続きすることが、老後の生活を守るための確かな第一歩です。
主な根拠資料(2026年更新)
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「老齢年金の請求手続きの流れ」
- 厚生労働省「公的年金制度の体系」
- 日本年金機構「在職老齢年金制度が改正されました」 (出典: 年金 60 歳 から(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
